
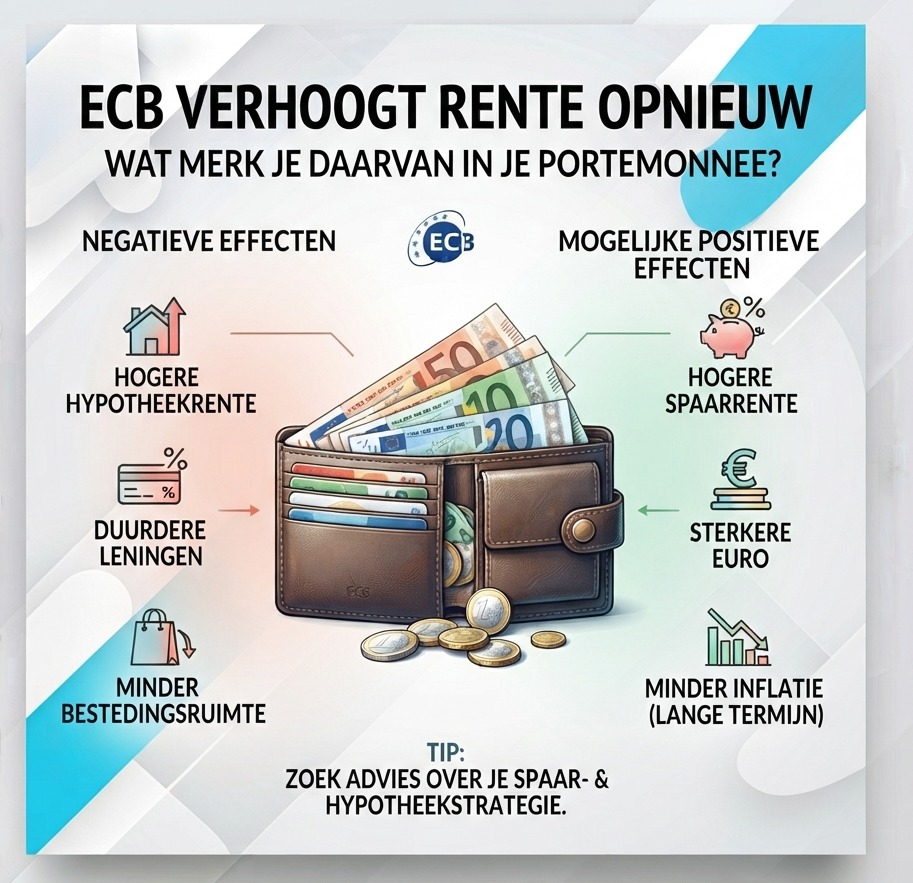
ECB verhoogt rente opnieuw: wat merk je daarvan in je portemonnee?
De Europese Centrale Bank heeft de rente in september 2026 opnieuw verhoogd. De ECB verhoogde de rente met 0,25 procentpunt. De depositorente bedraagt sinds 16 september 2026 2,50%. Volgens De Nederlandsche Bank houdt de renteverhoging onder andere verband met aanhoudende prijsstijgingen en hogere energieprijzen. Lees hier de uitleg van DNB over de recente renteverhoging.
Maar wat betekent een hogere ECB-rente eigenlijk voor consumenten? En merk je daar direct iets van bij je hypotheek, lening of spaargeld?
Waarom verhoogt de ECB de rente?
De Europese Centrale Bank gebruikt de rente als instrument om de prijsstabiliteit in het eurogebied te beïnvloeden. Wanneer de inflatie te hoog blijft, kan de ECB de rente verhogen om lenen duurder te maken en daarmee de vraag in de economie af te remmen.
De recente renteverhoging komt volgens DNB onder andere tegen de achtergrond van hogere energieprijzen en inflatie die voorlopig hoger blijft dan gewenst. De ECB streeft op langere termijn naar een inflatie van 2%.
De economische situatie blijft onzeker. De ontwikkeling van energieprijzen, inflatie en economische groei kan de komende tijd opnieuw invloed hebben op het rentebeleid.
Wat betekent een hogere rente voor jouw geld?
Een verandering van de ECB-rente werkt niet één op één door naar alle consumentenproducten. Banken bepalen hun eigen rente op basis van verschillende factoren, waaronder de marktrente, looptijd en het risico van een lening.
Toch kan een hogere beleidsrente uiteindelijk merkbaar worden bij verschillende financiële producten.
1. Hypotheekrente
De hypotheekrente wordt beïnvloed door ontwikkelingen op de financiële markten. Een hogere ECB-rente betekent daarom niet automatisch dat iedere hypotheekrente direct met 0,25 procentpunt stijgt.
Voor mensen die een nieuwe hypotheek afsluiten, kunnen veranderingen in de rente wel belangrijk zijn. Een hogere rente kan namelijk leiden tot hogere maandlasten en kan invloed hebben op hoeveel je maximaal kunt lenen.
Heb je al een hypotheek met een lange rentevaste periode? Dan verandert je afgesproken rente gedurende die periode normaal gesproken niet door een wijziging van de ECB-rente.
2. Leningen worden mogelijk duurder
Ook consumentenleningen kunnen worden beïnvloed door ontwikkelingen op de financiële markten. Denk bijvoorbeeld aan een persoonlijke lening, autolening of andere vorm van consumptief krediet.
Wie geld wil lenen, doet er daarom goed aan om niet alleen naar de rente te kijken, maar ook naar het jaarlijks kostenpercentage, de looptijd, maandlast en totale terugbetaling.
3. Sparen kan aantrekkelijker worden
Een hogere rente kan ook positief uitpakken voor mensen die geld op een spaarrekening hebben staan. Banken kunnen hun spaarrentes aanpassen wanneer de marktomstandigheden veranderen.
Dat betekent echter niet dat iedere bank automatisch dezelfde renteverhoging doorvoert. Spaarrentes kunnen per bank en spaarproduct verschillen.
Wie veel spaargeld heeft, kan daarom verschillende spaarrekeningen vergelijken. Let daarbij niet alleen op de rente, maar ook op voorwaarden, opnamebeperkingen en de vraag of het om een variabele of vaste rente gaat.
Waarom merk je de ECB-rente niet altijd direct?
De beleidsrente van de ECB is de rente die de centrale bank hanteert in haar monetaire beleid. De rente die consumenten betalen of ontvangen wordt daarnaast door de markt en door individuele banken bepaald.
De Nederlandsche Bank legt uit dat onder andere vraag en aanbod, de looptijd van een lening en het risico voor banken een rol spelen bij de rente die consumenten en bedrijven uiteindelijk krijgen. Bekijk de uitleg van DNB over rente en de economie.
Daarom kan de hypotheekrente bijvoorbeeld anders reageren dan de rente op een spaarrekening of persoonlijke lening.
Wat betekent dit voor mensen met spaargeld?
Voor spaarders is vooral de verhouding tussen spaarrente en inflatie belangrijk. Wanneer je bijvoorbeeld 2,5% rente ontvangt terwijl de prijzen sterker stijgen, neemt de koopkracht van je spaargeld alsnog af.
Daarom is alleen kijken naar de nominale spaarrente niet voldoende. De ontwikkeling van de inflatie bepaalt mede hoeveel je met hetzelfde bedrag daadwerkelijk kunt kopen.
Wat betekent dit voor mensen die geld willen lenen?
Voor mensen die binnenkort een grote aankoop willen financieren, kan de rente een belangrijk onderdeel van de beslissing zijn.
Wil je bijvoorbeeld een auto kopen met een autolening, dan is het verstandig om verschillende aanbieders te vergelijken. Kijk naar het rentepercentage, maar ook naar het JKP, de maandelijkse aflossing en het totale bedrag dat je uiteindelijk terugbetaalt.
Een langere looptijd kan de maandlast verlagen, maar kan er ook voor zorgen dat je over de volledige looptijd meer rente betaalt.
Gaat de rente binnenkort weer omlaag?
Dat is op dit moment niet met zekerheid te zeggen. De ECB beoordeelt bij iedere rentebeslissing de nieuwste economische ontwikkelingen, waaronder inflatie, energieprijzen en economische groei.
DNB benadrukt dat de onzekerheid groot blijft en dat de ontwikkeling van de energieprijzen een belangrijke factor is. De ECB bekijkt daarom per vergadering hoe de situatie zich ontwikkelt voordat een nieuw rentebesluit wordt genomen.
Wat kun je zelf doen?
Je hebt geen invloed op het rentebesluit van de ECB, maar je kunt wel kritisch kijken naar je eigen financiële producten.
- Vergelijk verschillende spaarrentes als je veel spaargeld hebt.
- Vergelijk hypotheekrentes wanneer je een nieuwe hypotheek nodig hebt.
- Controleer bij leningen de rente, het JKP en de totale kosten.
- Kijk bij een grote aankoop of je de maandlast ook bij een hogere rente kunt dragen.
- Let bij bestaande leningen op de voorwaarden voor extra of vervroegd aflossen.
Conclusie
De ECB heeft de rente in september 2026 opnieuw verhoogd naar een depositorente van 2,50%. De gevolgen daarvan zijn niet voor iedereen hetzelfde. Spaarders kunnen profiteren van hogere spaarrentes, terwijl lenen mogelijk duurder wordt. Ook de hypotheekmarkt kan door veranderende marktrentes worden beïnvloed.
De ECB-rente is echter slechts één van de factoren die bepaalt hoeveel rente je als consument betaalt of ontvangt. Daarom blijft vergelijken belangrijk, zeker wanneer je een hypotheek, lening of spaarproduct afsluit.
Bron: De Nederlandsche Bank – Waarom de ECB de rente opnieuw verhoogt.
Let op: rentepercentages en financiële voorwaarden kunnen veranderen. Dit artikel is algemene informatie en geen persoonlijk financieel advies.