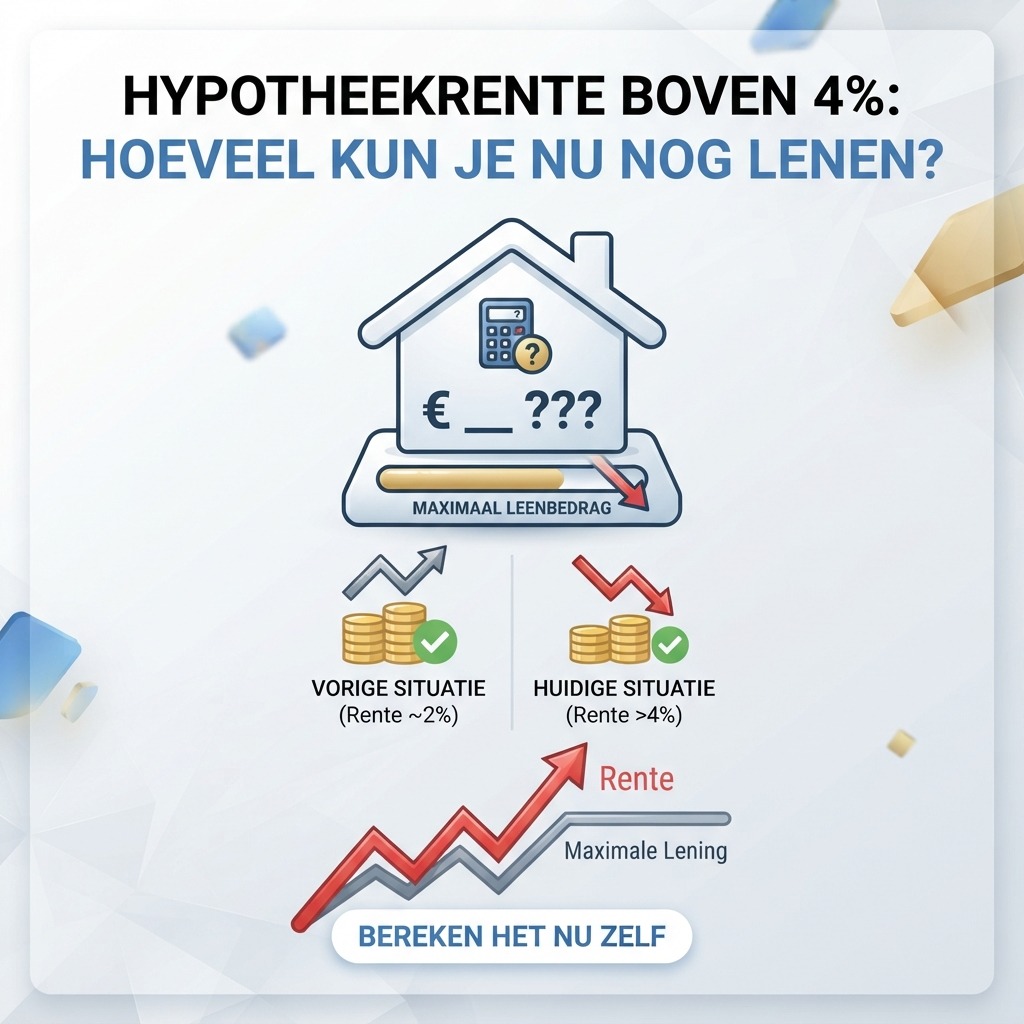
Hypotheekrente boven 4%: hoeveel kun je nu nog lenen?
De hypotheekrente blijft een belangrijk onderwerp voor iedereen die een woning wil kopen. Een verschil van slechts enkele tienden van een procent kan bij een hypotheek van enkele tonnen al een merkbaar verschil maken in de maandlasten en de totale kosten.
Maar hoeveel kun je bij de huidige rente eigenlijk nog lenen? En wat betekent een hogere hypotheekrente voor starters en andere huizenkopers?
De actuele hypotheekrente verschilt per aanbieder, hypotheekvorm, rentevaste periode en persoonlijke situatie. Daarnaast spelen de hoogte van je inkomen, eventuele schulden en de waarde van de woning een belangrijke rol bij de maximale hypotheek.
Een hogere rente betekent niet automatisch dat je geen huis kunt kopen
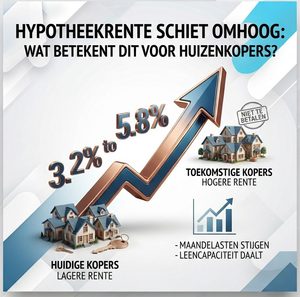
Wanneer de hypotheekrente stijgt, kunnen de maandlasten van een nieuwe hypotheek hoger worden. Daardoor kan het bedrag dat je op basis van je inkomen maximaal kunt lenen lager uitvallen.
De maximale hypotheek wordt echter niet alleen bepaald door de rente. Ook je inkomen, financiële verplichtingen en de waarde van de woning worden meegenomen in de berekening.
Heb je bijvoorbeeld een studieschuld, persoonlijke lening of leasecontract? Dan kan dit invloed hebben op de maximale hypotheek die je kunt krijgen. De overheid benadrukt dat dergelijke financiële verplichtingen worden meegenomen bij de beoordeling van je leencapaciteit.
De hypotheek-toetsrente staat op 5%
Een actueel aandachtspunt voor huizenkopers is de hypotheek-toetsrente. De Autoriteit Financiële Markten (AFM) heeft de toetsrente voor het vierde kwartaal van 2026 vastgesteld op 5%.
Deze toetsrente geldt bij de berekening van de financieringslast wanneer sprake is van een hypotheek met een rentevaste periode korter dan tien jaar. Is de daadwerkelijke aangeboden rente hoger dan 5%, dan wordt die hogere rente gebruikt bij de berekening.
De toetsrente is bedoeld om consumenten te beschermen tegen een situatie waarin hun maandlasten sterk stijgen nadat een korte rentevaste periode afloopt.
Hoeveel kun je maximaal lenen?
Er bestaat geen vast bedrag dat iedereen met hetzelfde inkomen kan lenen. De maximale hypotheek wordt individueel berekend.
Belangrijke factoren zijn onder andere:
- je bruto jaarinkomen
- het inkomen van een eventuele partner
- de hypotheekrente
- de gekozen rentevaste periode
- andere leningen en financiële verplichtingen
- de waarde van de woning
- de geldende wettelijke leennormen
- het energielabel van de woning
Ook het energielabel kan van belang zijn. Onder bepaalde voorwaarden mag voor een energiezuinige woning of voor verduurzaming extra worden geleend. De exacte bedragen zijn afhankelijk van het energielabel en de geldende regels.
Wat doet 1% renteverschil met je hypotheek?
Bij een grote hypotheek kan een verschil in rente behoorlijk doorwerken. Stel dat je €300.000 leent. Dan is een rentepercentage van 4% uiteraard niet hetzelfde als 3%.
Bij een annuïtaire hypotheek veranderen de maandlasten gedurende de looptijd door de verhouding tussen rente en aflossing. Daarom moet je niet alleen kijken naar de rente bij het afsluiten, maar naar de volledige hypotheekberekening.
Een eenvoudige vergelijking kan wel duidelijk maken waarom het verstandig is om verschillende rentepercentages naast elkaar te zetten.
| Onderdeel | Waarom belangrijk? |
|---|---|
| Hypotheekrente | Bepaalt een belangrijk deel van je maandelijkse hypotheeklast. |
| Rentevaste periode | Bepaalt hoe lang je de afgesproken rente behoudt. |
| Inkomen | Heeft invloed op de maximale leencapaciteit. |
| Schulden | Kunnen de maximale hypotheek verlagen. |
| Woningwaarde | Je kunt in principe maximaal 100% van de woningwaarde financieren. |
| Energielabel | Kan onder voorwaarden invloed hebben op de extra leenruimte. |
Je kunt maximaal 100% van de woningwaarde lenen
Naast je inkomen speelt de waarde van de woning een belangrijke rol. In Nederland kun je in principe maximaal 100% van de waarde van de woning met een hypotheek financieren. Dat betekent dat je niet onbeperkt extra kunt lenen wanneer je een woning koopt.
Wanneer je bijvoorbeeld €350.000 biedt voor een woning die na taxatie €340.000 waard blijkt te zijn, kun je het verschil niet zomaar volledig met een reguliere hypotheek financieren.
Eigen geld kan daarom belangrijk zijn bij de aankoop van een woning, bijvoorbeeld voor kosten die niet binnen de maximale hypotheek vallen.
NHG kan ook een rol spelen
Voor sommige huizenkopers kan Nationale Hypotheek Garantie (NHG) relevant zijn. In 2026 ligt de NHG-grens op €470.000. Wanneer je energiebesparende maatregelen meefinanciert, geldt een hogere grens van €498.200, waarbij het bedrag boven €470.000 voor energiebesparende maatregelen moet worden gebruikt.
Voor een hypotheek met NHG betaal je in 2026 een eenmalige provisie van 0,4% van het hypotheekbedrag. Een hypotheek met NHG kan daarnaast in veel gevallen een lagere rente hebben.
Een lagere maandlast is niet altijd een lagere totale kostenpost
Bij het vergelijken van hypotheken wordt vaak vooral gekeken naar de maandlast. Dat is begrijpelijk, maar niet het hele verhaal.
Ook de rentevaste periode en de totale kosten over de looptijd zijn belangrijk. Een langere rentevaste periode kan meer zekerheid geven over de maandlasten, terwijl een kortere periode onder bepaalde omstandigheden een ander rentepercentage kan hebben.
Het is daarom verstandig om verschillende scenario’s naast elkaar te zetten voordat je een hypotheek afsluit.
Wat als de rente later verder stijgt?
Niemand kan met zekerheid voorspellen hoe de hypotheekrente zich de komende jaren ontwikkelt. Juist daarom bestaat de hypotheek-toetsrente voor hypotheken met een rentevaste periode korter dan tien jaar.
De AFM gebruikt hiervoor een systematiek die rekening houdt met de renteontwikkeling bij grote hypotheekaanbieders. Voor het vierde kwartaal van 2026 komt de toetsrente uit op 5%.
Voor consumenten is het vooral belangrijk om niet uitsluitend te kijken naar wat zij vandaag maximaal kunnen lenen. Ook de vraag of de maandlasten op langere termijn binnen het budget passen, is belangrijk.
Vergelijk hypotheekrentes voordat je een woning koopt
Omdat hypotheekrentes per aanbieder en situatie kunnen verschillen, kan vergelijken een groot verschil maken. Kijk daarbij niet alleen naar het laagste rentepercentage, maar ook naar de voorwaarden, rentevaste periode en totale kosten.
Het kan bovendien verstandig zijn om meerdere berekeningen te maken. Bereken bijvoorbeeld wat je maandlast wordt bij verschillende hypotheekbedragen en rentepercentages. Zo krijg je een beter beeld van de financiële ruimte die je daadwerkelijk hebt.
Conclusie
Een hogere hypotheekrente kan invloed hebben op hoeveel je maximaal kunt lenen en op de maandlasten van een nieuwe hypotheek. Toch bepaalt de rente slechts een deel van het uiteindelijke plaatje.
Je inkomen, andere financiële verplichtingen, de waarde van de woning, het energielabel en de geldende leennormen spelen allemaal een rol. Voor hypotheken met een rentevaste periode korter dan tien jaar bedraagt de AFM-toetsrente in het vierde kwartaal van 2026 5%.
Wie een woning wil kopen, doet er daarom goed aan om verschillende hypotheekscenario’s te vergelijken en niet automatisch het maximale bedrag te lenen dat volgens een berekening mogelijk is.
Veelgestelde vragen over hypotheekrente en lenen
Is de hypotheekrente in 2026 boven de 4%?
De hypotheekrente verschilt per aanbieder, rentevaste periode en persoonlijke situatie. Daarom kun je niet spreken van één actuele hypotheekrente voor alle consumenten.
Wat is de hypotheek-toetsrente in het vierde kwartaal van 2026?
De AFM heeft de toetsrente voor het vierde kwartaal van 2026 vastgesteld op 5% voor hypotheken met een rentevaste periode korter dan tien jaar.
Hoeveel kan ik maximaal lenen voor een huis?
Dat hangt onder andere af van je inkomen, de hypotheekrente, rentevaste periode, financiële verplichtingen en de waarde van de woning. De wettelijke leennormen worden jaarlijks vastgesteld.
Kan ik meer lenen voor een energiezuinige woning?
Onder bepaalde voorwaarden kan extra hypotheekruimte beschikbaar zijn voor een energiezuinige woning of voor energiebesparende maatregelen. De hoogte daarvan hangt onder andere af van het energielabel en de geldende regels.
Wat is de NHG-grens in 2026?
De NHG-grens bedraagt in 2026 €470.000. Voor woningen waarbij energiebesparende maatregelen worden meegefinancierd geldt een hogere grens van €498.200.
Let op: hypotheekrentes en voorwaarden kunnen veranderen. Dit artikel bevat algemene informatie en is geen persoonlijk hypotheekadvies. Controleer altijd de actuele rente, voorwaarden en leennormen voordat je een hypotheek afsluit.
Bronnen: Autoriteit Financiële Markten (AFM) en Rijksoverheid – maximale hypotheek.